 Gestión dental con criterio de empresa
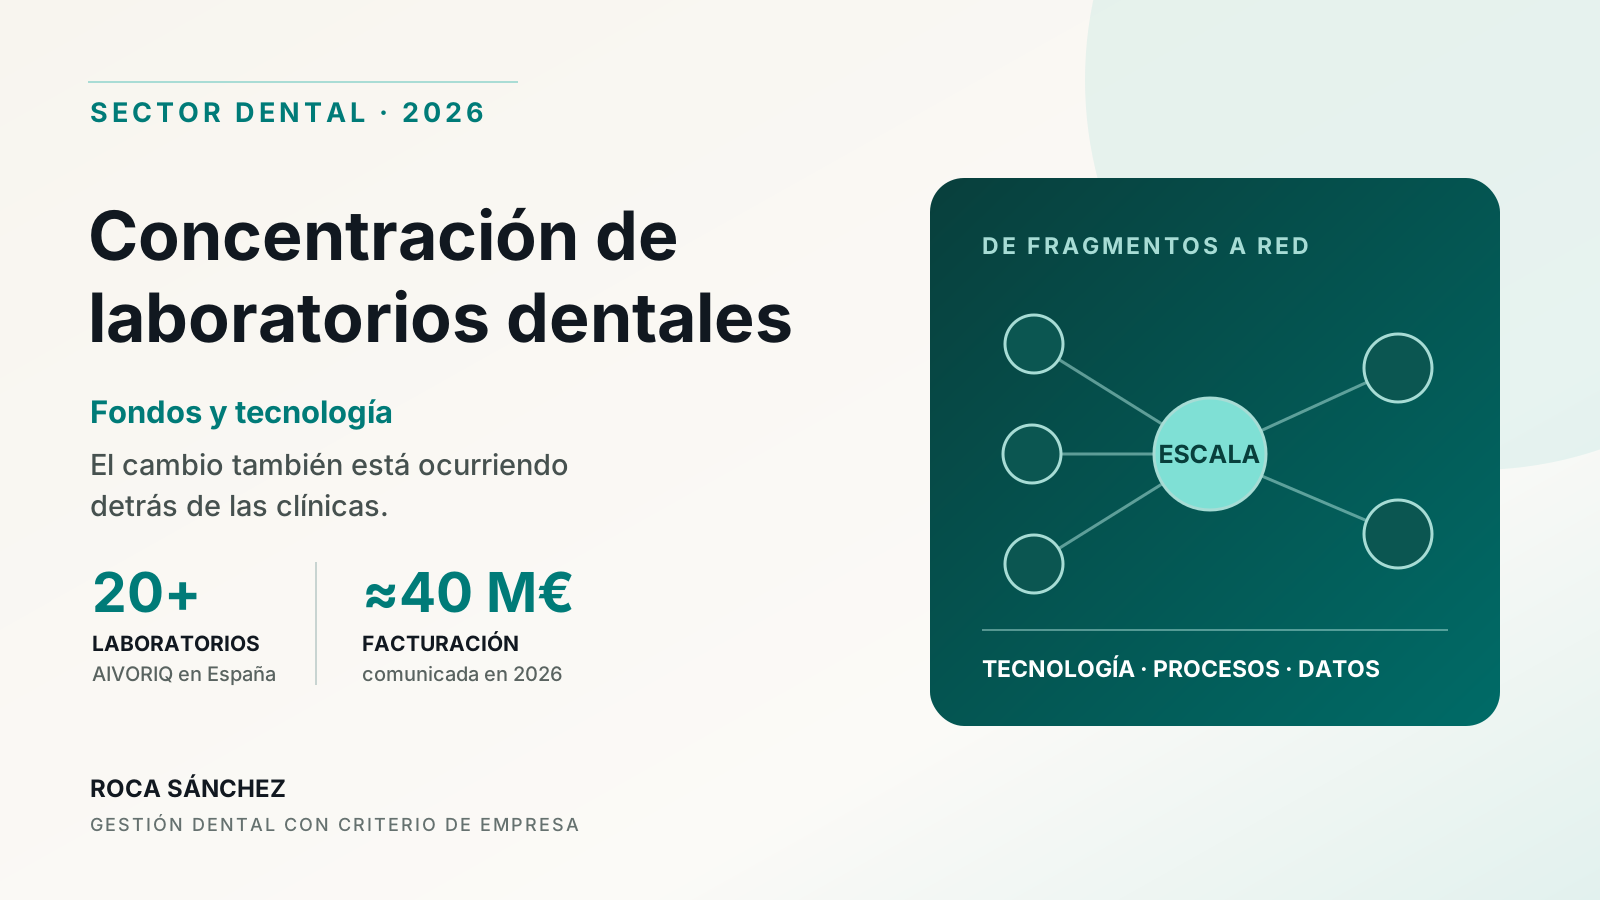
Durante los últimos años hemos hablado mucho de cadenas, grupos dentales y fondos de inversión comprando clínicas. Sin embargo, la concentración del sector dental no solo está ocurriendo delante del paciente. También está avanzando detrás, en uno de los proveedores más importantes para la calidad, el tiempo y la rentabilidad de muchos tratamientos: el laboratorio dental.
La pregunta de un seguidor en el último reel era directa: «¿Serán comprados también los laboratorios por fondos, como ha ocurrido con Corus?». La respuesta corta es que ya está sucediendo. La respuesta útil exige entender por qué un negocio históricamente artesanal se ha convertido en una plataforma atractiva para el capital.
El interés no nace únicamente de comprar varios laboratorios y sumar su facturación. Aparece cuando el flujo digital, el diseño CAD/CAM, la impresión 3D, el fresado, la trazabilidad y la automatización permiten centralizar una parte de la producción, repartir inversiones entre más casos y hacer que la capacidad dependa menos de un único técnico o de una única ubicación.
La concentración del sector dental también ocurre detrás
El paciente ve la clínica, al odontólogo y al equipo. Casi nunca ve el laboratorio que diseña y fabrica una corona, una estructura sobre implantes, una férula o una solución ortodóncica. Esa invisibilidad hace que las operaciones empresariales en laboratorios generen menos conversación pública que la compra de una red de clínicas, aunque puedan transformar de forma profunda la cadena de valor dental.
Un laboratorio no es un proveedor accesorio. Participa en el resultado clínico, condiciona plazos, consume una parte relevante del coste directo de determinados tratamientos y puede provocar nuevas citas, ajustes o repeticiones. Cuando cambia el modelo de laboratorio, también cambia una parte de la operación de la clínica.
La concentración consiste en integrar laboratorios previamente independientes dentro de una plataforma común. El grupo puede conservar marcas, equipos y atención local, mientras centraliza compras, tecnología, administración, datos, formación o determinadas fases productivas. Esa combinación permite crecer sin convertir necesariamente todos los centros en una fábrica idéntica.
La concentración dental no solo cambia quién atiende al paciente. También cambia quién produce, con qué tecnología y bajo qué sistema.
AIVORIQ: más de 20 laboratorios y cerca de 40 millones de euros
El caso más reciente en España es AIVORIQ, la plataforma de laboratorios dentales impulsada por Alantra Private Equity. En junio de 2026, Alantra comunicó dos nuevas adquisiciones y confirmó que AIVORIQ supera los 20 laboratorios en España, con una facturación cercana a los 40 millones de euros.
La plataforma comenzó a construirse en 2024 y combina crecimiento orgánico con una estrategia de adquisiciones. Su objetivo declarado es aproximarse a 30 laboratorios en España y preparar una posible expansión hacia mercados como Reino Unido, Alemania e Italia.
Hay un detalle importante en el modelo: los propietarios de los laboratorios adquiridos reinvierten y continúan vinculados al proyecto. La lógica no consiste únicamente en sustituir al fundador, sino en conservar su conocimiento y sus relaciones mientras el grupo incorpora estructura, tecnología y capacidad de crecimiento.
Las últimas incorporaciones refuerzan áreas como prótesis fija y removible, estética y ortodoncia. Alantra señala además la digitalización, la mejora de los tiempos de entrega, la calidad del servicio y las iniciativas industriales como palancas para elevar productividad y escalabilidad.
- Más de 20 laboratorios dentales integrados en España.
- Facturación cercana a 40 millones de euros.
- Objetivo aproximado de 30 laboratorios.
- Crecimiento orgánico más adquisiciones.
- Fundadores que permanecen vinculados y reinvierten en la plataforma.
Corus y MediMatch: la consolidación es europea
AIVORIQ no es un movimiento aislado. Corus representa una de las plataformas europeas más avanzadas. Careventures, uno de sus inversores, indica que el grupo opera en nueve países, supera los 1.650 empleados, alcanza más de 180 millones de euros de ingresos y ha realizado más de 85 adquisiciones desde el inicio del proyecto.
Corus declara más de 85 adquisiciones y articula su propuesta alrededor de una oferta digital completa, investigación propia y una red de laboratorios que combina producción integrada con servicio local. La adquisición de Nordentic en 2022 ya situó al grupo en 63 laboratorios y más de 1.500 empleados en ocho países en aquel momento.
MediMatch ofrece otro ejemplo. Queen’s Park Equity respaldó en 2025 la compra por su equipo directivo. MediMatch presta servicio a más de 2.000 dentistas en Reino Unido y tiene presencia en Dublín, Milán y París. Según QPE, el negocio había crecido alrededor de un 20 % anual durante los tres años anteriores gracias a un enfoque digital desde el origen.
Los tres casos tienen tamaños y trayectorias diferentes, pero comparten la misma tesis: un mercado fragmentado, una producción cada vez más digital y la posibilidad de ganar escala mediante adquisiciones, tecnología y organización.
| Plataforma | Escala comunicada | Lectura empresarial |
|---|---|---|
| AIVORIQ | >20 laboratorios · ≈40 M€ | Construcción de una plataforma nacional con objetivo de expansión europea. |
| Corus | 9 países · 85+ adquisiciones · >180 M€ | Red europea integrada, digital y con capacidad propia de innovación. |
| MediMatch | >2.000 dentistas atendidos | Crecimiento digital y estrategia de consolidación en Reino Unido y Europa. |
Por qué los fondos de inversión miran a los laboratorios dentales
Un fondo no entra en un laboratorio porque la prótesis dental esté de moda. Entra cuando identifica un mercado grande, fragmentado y con negocios capaces de generar caja, profesionalizarse y crecer mediante una combinación de adquisiciones y mejora operativa.
La fragmentación es el primer ingrediente. Miles de operadores de distinto tamaño permiten construir una plataforma mediante compras sucesivas. La digitalización es el segundo: una parte creciente del trabajo puede recibirse, diseñarse, enviarse, fabricarse y controlarse mediante archivos y procesos compatibles entre ubicaciones.
El tercer ingrediente es la inversión. Escáneres, software, licencias, centros de fresado, impresoras, hornos, materiales, mantenimiento y formación exigen recursos. Un grupo con volumen puede distribuir ese coste entre más unidades y utilizar la capacidad disponible de una ubicación para absorber trabajo de otra.
El cuarto es la recurrencia. Una clínica que confía en su laboratorio no cambia de proveedor en cada caso. La relación, el conocimiento de los protocolos y la integración digital generan continuidad. Desde la perspectiva del inversor, esa recurrencia puede convertirse en ingresos previsibles; desde la clínica, también puede convertirse en dependencia si no se gestiona.
- Mercado fragmentado con oportunidades de adquisición.
- Relaciones recurrentes con clínicas y odontólogos.
- Tecnología que puede compartirse entre más casos.
- Centralización de compras, administración y determinadas fases productivas.
- Capacidad de estandarizar calidad, trazabilidad y tiempos.
- Posibilidad de ampliar catálogo y cobertura geográfica.
El capital no compra únicamente mesas de trabajo. Compra volumen, relaciones, conocimiento y un sistema productivo que pueda repetirse.
Los laboratorios llevan ventaja en la industrialización dental
Mientras muchas clínicas todavía están ordenando su gestión interna, los laboratorios llevan años transformando su producción. El cambio comenzó antes de que aparecieran los grandes grupos: diseño CAD/CAM, mecanizado, escaneado, impresión 3D, bibliotecas digitales y comunicación de archivos ya habían modificado la profesión.
La diferencia es que la tecnología no se utiliza únicamente como apoyo. En determinadas fases se convierte en el centro del modelo productivo. Permite medir tiempos, repartir cargas, repetir diseños, controlar versiones, trazabilidad y fabricar en ubicaciones distintas a aquella que mantiene la relación con la clínica.
Esto no significa que el técnico deje de ser necesario. Significa que cambia el lugar donde aporta más valor. La destreza manual sigue siendo importante, pero aumenta el peso del diseño, el control de calidad, la planificación, la selección de materiales, la resolución de casos complejos y la supervisión de sistemas automatizados.
Por eso resulta más preciso hablar de menor dependencia del trabajo manual aislado que de «menos personal». La escala puede reducir horas en tareas repetitivas y, al mismo tiempo, necesitar perfiles digitales, ingenieros de proceso, responsables de calidad, atención clínica y técnicos con mayor especialización.
La máquina aumenta capacidad. El criterio técnico decide si esa capacidad se convierte en calidad o solamente en volumen.
Qué economías de escala puede conseguir un grupo de laboratorios
La economía de escala no se limita a negociar mejor el precio del circonio. Aparece cuando un grupo consigue producir una unidad adicional utilizando una estructura compartida o cuando puede invertir en capacidades que un laboratorio pequeño no rentabilizaría por sí solo.
1Capacidad productiva compartida
Un grupo puede derivar determinadas fases hacia centros especializados, equilibrar picos de trabajo y evitar que cada laboratorio tenga toda la maquinaria. La proximidad se mantiene en la atención y la capacidad industrial se comparte.
2Compras y tecnología
Mayor volumen puede mejorar condiciones de materiales, software, equipamiento, mantenimiento y financiación. También permite probar tecnología y repartir su amortización entre más casos.
3Procesos, datos y control de calidad
Protocolos comunes permiten comparar repeticiones, tiempos, incidencias y resultados. Los datos dejan de pertenecer a una única mesa de trabajo y pueden utilizarse para mejorar el conjunto de la red.
4Catálogo y cobertura
La integración de especialistas permite ofrecer más soluciones sin desarrollarlas desde cero en cada ubicación. Una clínica puede acceder a un catálogo amplio a través de una única relación comercial.
Qué puede ganar una clínica dental con un laboratorio integrado
La concentración no es positiva ni negativa por definición. Para una clínica puede aportar acceso a tecnología, mayor capacidad ante picos de demanda, continuidad cuando falta una persona clave, trazabilidad, catálogo amplio y plazos más previsibles.
Un grupo también puede ofrecer soporte digital, formación, portales de seguimiento y procedimientos compatibles entre diferentes ubicaciones. Para una clínica multicentro, trabajar con un proveedor capaz de mantener criterios comunes puede simplificar parte de la operación.
Pero ninguna ventaja debe darse por supuesta. La escala solo mejora el servicio cuando los procesos centrales conservan la información clínica, la responsabilidad y la comunicación necesarias. Una plataforma puede disponer de mucha tecnología y seguir generando ajustes, retrasos o respuestas impersonales.
- Más capacidad productiva y cobertura ante incidencias.
- Acceso a equipamiento y especialidades diversas.
- Trazabilidad y seguimiento digital de los casos.
- Protocolos más homogéneos y tiempos potencialmente previsibles.
- Formación y soporte para implantar flujos digitales.
Los riesgos que la clínica debe gestionar
El primer riesgo es la pérdida de flexibilidad. Un laboratorio local puede reaccionar mediante una llamada y adaptar una urgencia con rapidez. Una organización mayor puede tener más capacidad, pero también niveles de decisión, rutas logísticas y protocolos menos flexibles.
El segundo es la dependencia. Cuando todos los archivos, bibliotecas, casos y formas de trabajar quedan integrados en una única plataforma, cambiar de proveedor puede resultar más difícil. La clínica debe saber si puede exportar información, recuperar diseños y mantener continuidad si termina la relación.
El tercero es confundir estandarización con homogeneización. Un proceso estable es valioso; una solución idéntica para cualquier caso no lo es. La clínica sigue siendo responsable de la indicación y necesita que el laboratorio conserve capacidad para interpretar, preguntar y personalizar.
También deben vigilarse precios, condiciones, plazos y concentración de proveedor. Una oferta inicial competitiva no garantiza que el coste total permanezca igual cuando la clínica ya ha adaptado su flujo y reducido alternativas.
- Pérdida de interlocución directa o capacidad de adaptación.
- Dependencia tecnológica y dificultad para cambiar de proveedor.
- Centralización que aleje la decisión del caso clínico.
- Variaciones de precio o condiciones después de la integración.
- Riesgo operativo si un único proveedor concentra demasiados tratamientos.
- Dudas sobre custodia, acceso y portabilidad de los archivos digitales.
La relación clínica-laboratorio debe medirse como una coproducción
Clínica y laboratorio suelen tratarse como cliente y proveedor. En realidad, coproducen un resultado para el mismo paciente. La calidad final depende de la preparación, el escaneado o impresión, la fotografía, la prescripción, el diseño, la fabricación, las pruebas, los ajustes y la comunicación entre ambos.
Cuando una repetición aparece, no siempre es «culpa del laboratorio» ni «culpa de la clínica». Puede existir información insuficiente, un archivo defectuoso, una expectativa estética no comunicada, un diseño no validado o un proceso de fabricación mejorable. Sin datos compartidos, cada parte protege su versión y el paciente absorbe el retraso.
La concentración hace todavía más importante definir el flujo. Cuantas más personas y ubicaciones participan, menos puede depender el caso de una conversación informal que nadie registra. La tecnología debe acompañarse de responsables, criterios de aceptación y canales claros.
La clínica no compra una prótesis. Compra una parte del resultado que promete al paciente.
Siete indicadores para elegir y evaluar un laboratorio dental
La decisión no debería basarse únicamente en el precio por unidad ni en la simpatía del interlocutor. Un laboratorio barato puede resultar costoso si genera más citas, ajustes o tiempo improductivo. Uno más caro puede proteger el margen si reduce incertidumbre y retrabajo.
La clínica necesita medir el coste real de cada tratamiento incorporando laboratorio, horas de sillón y repeticiones. A partir de ahí puede evaluar a cada proveedor con una ficha sencilla.
| Indicador | Qué debe observar la clínica |
|---|---|
| Entrega a tiempo | Porcentaje de trabajos recibidos en la fecha confirmada. |
| Repetición o rehacer | Casos que exigen una nueva fabricación y causa acordada. |
| Ajustes no previstos | Tiempo adicional de sillón necesario antes de entregar. |
| Respuesta clínica | Tiempo y calidad de la respuesta ante una duda o incidencia. |
| Coste total por caso | Factura del laboratorio más citas, ajustes, portes y repetición. |
| Trazabilidad digital | Acceso a archivos, versiones, materiales y estado del trabajo. |
| Concentración de proveedor | Porcentaje del gasto protésico que depende de una sola organización. |
Qué puede hacer un laboratorio independiente para competir
La concentración no implica la desaparición del laboratorio independiente. Igual que ocurre con las clínicas, el tamaño aporta recursos, pero la cercanía, la especialización y la velocidad de decisión continúan teniendo valor.
El laboratorio independiente tendrá más dificultades si compite únicamente por fabricar la misma unidad a menor precio. Su oportunidad está en aquello que la escala no reproduce con facilidad: especialización clínica, resolución de casos complejos, interlocución directa, estética reconocible, rapidez local y una experiencia excepcional para el odontólogo.
Eso no permite quedarse fuera de la digitalización. La tecnología ya forma parte del estándar competitivo. El laboratorio pequeño debe decidir qué capacidad necesita internamente, qué puede externalizar, qué procesos debe medir y dónde su conocimiento genera una diferencia que la clínica esté dispuesta a valorar.
También debe reducir su propia fragilidad: dependencia del fundador, concentración en pocos clientes, precios sin costes, ausencia de indicadores y conocimiento que solo vive en una persona. La independencia se conserva profesionalizando la empresa, no ignorando el cambio del mercado.
- Elegir una especialización reconocible y difícil de sustituir.
- Convertir la comunicación clínica en parte del servicio.
- Medir tiempos, repeticiones, capacidad y rentabilidad por familia de producto.
- Digitalizar el flujo sin perder criterio técnico ni personalización.
- Documentar procesos para reducir dependencia del propietario.
- Construir relaciones equilibradas y evitar depender de pocos clientes.
Lo que debería hacer hoy el propietario de una clínica
No necesitas cambiar de laboratorio porque haya sido adquirido ni permanecer por inercia porque lleves años trabajando con él. Necesitas comprobar si la relación sigue protegiendo el resultado clínico, la experiencia del paciente y el margen de la clínica.
Pregunta qué procesos cambiarán tras una integración: quién será tu interlocutor, dónde se fabricará cada fase, cómo se gestionarán urgencias, qué ocurrirá con los archivos, qué plazos se comprometen y cómo se resolverá una repetición. Después mide el servicio real durante varios meses.
Mantén además una alternativa operativa para trabajos críticos. No se trata de repartir casos sin criterio, sino de evitar que una incidencia, una caída de sistema o un cambio de condiciones paralice una parte importante de la agenda.
La concentración puede mejorar la capacidad del proveedor, pero la responsabilidad de elegirlo y controlarlo sigue perteneciendo a la clínica.
Resumen operativo
Revisión de la relación con tu laboratorio en 30 días
Un mes es suficiente para convertir una relación basada en impresiones en una decisión de gestión respaldada por datos.
Ver las 7 acciones
- Calcula el gasto protésico real.Separa por familias de tratamiento e incorpora portes, ajustes, citas adicionales y repeticiones.
- Revisa los últimos 50 trabajos.Comprueba entrega, ajuste, incidencia, repetición y tiempo de respuesta.
- Define el flujo digital.Aclara formatos, validaciones, responsables, archivos necesarios y trazabilidad de cada fase.
- Acordad criterios de incidencia.Establece cómo se identifica la causa, quién decide y qué plazo se ofrece al paciente.
- Comprueba la portabilidad.Verifica qué diseños, archivos e históricos puede recuperar la clínica si cambia la relación.
- Mide la concentración.Calcula qué porcentaje del gasto y de los tratamientos críticos depende de un único proveedor.
- Cierra una revisión conjunta.Comparte tres datos, acuerda una mejora concreta y revísala de nuevo en el siguiente trimestre.
Conclusión
La concentración de laboratorios dentales ya no es una posibilidad futura. AIVORIQ, Corus y MediMatch muestran que el capital ha identificado la oportunidad de unir empresas fragmentadas alrededor de tecnología, procesos y capacidad productiva.
Esto no convierte automáticamente a los grandes grupos en mejores laboratorios ni condena al independiente. Eleva el estándar. La escala deberá demostrar que conserva criterio, comunicación y calidad; el laboratorio independiente deberá combinar cercanía y especialización con una gestión mucho más profesional.
Para la clínica, la conclusión es todavía más práctica: el laboratorio forma parte de su propio sistema productivo. Debe elegirlo, medirlo y relacionarse con él con el mismo criterio empresarial que aplicaría a cualquier área capaz de afectar al paciente, a la agenda y a la rentabilidad.
La concentración del sector dental no solo ocurre delante del paciente. También está ocurriendo detrás.
Preguntas frecuentes
Concentración, fondos y laboratorios dentales
¿Los fondos de inversión están comprando laboratorios dentales?
Sí. Plataformas como AIVORIQ, respaldada por Alantra Private Equity, y Corus, participada por Careventures y Quadrum Capital, han integrado numerosos laboratorios. El movimiento también existe en otros países europeos, como muestra MediMatch en Reino Unido.
¿Por qué interesan los laboratorios dentales a los inversores?
Porque es un mercado fragmentado, recurrente y cada vez más digital. Una plataforma puede compartir tecnología, compras, datos, producción y administración entre más casos y crecer mediante nuevas adquisiciones.
¿Qué es un laboratorio dental digital?
Es un laboratorio que integra archivos digitales y tecnologías como CAD/CAM, impresión 3D o fresado en el diseño, fabricación, trazabilidad y comunicación de los trabajos protésicos.
¿Un grupo de laboratorios ofrece siempre mejor servicio?
No necesariamente. Puede aportar tecnología, capacidad y procesos, pero el resultado depende de la calidad, los plazos, la comunicación, la personalización y la gestión de incidencias. La clínica debe medir esos factores.
¿Qué riesgos tiene para una clínica depender de un solo laboratorio?
Puede sufrir interrupciones, pérdida de flexibilidad, cambios de precio, dependencia tecnológica o dificultades para recuperar archivos. Conviene medir la concentración y mantener una alternativa para trabajos críticos.
¿Cómo elegir un laboratorio dental?
Compara entrega a tiempo, repeticiones, ajustes, respuesta clínica, trazabilidad, coste total por caso y capacidad ante incidencias. El precio por unidad no refleja por sí solo el impacto sobre el margen y el paciente.
¿Desaparecerán los laboratorios dentales independientes?
No parece probable. Seguirán teniendo espacio cuando combinen digitalización con especialización, cercanía, rapidez y criterio técnico. Su reto es profesionalizar la gestión y no competir únicamente por precio.