 Gestión dental con criterio de empresa
¿Los fondos van a adquirir todas las clínicas dentales? La pregunta aparece cada vez más porque el movimiento corporativo en el sector es evidente. Hay grupos que compran, fondos que entran en el capital y compañías que anuncian objetivos de expansión que hace pocos años parecían difíciles de imaginar.
Pero una cosa es observar una tendencia y otra convertirla en una conclusión exagerada. Para entender qué está pasando hay que mirar dos fotografías al mismo tiempo: el crecimiento de los grandes operadores y la enorme fragmentación que todavía caracteriza a la odontología española.
Mi lectura es sencilla: el capital está entrando porque encuentra un mercado con recorrido para consolidarse. Eso no significa que la clínica independiente vaya a desaparecer. Significa que va a competir en un entorno mucho más profesionalizado.
Por qué el sector dental resulta atractivo para la inversión
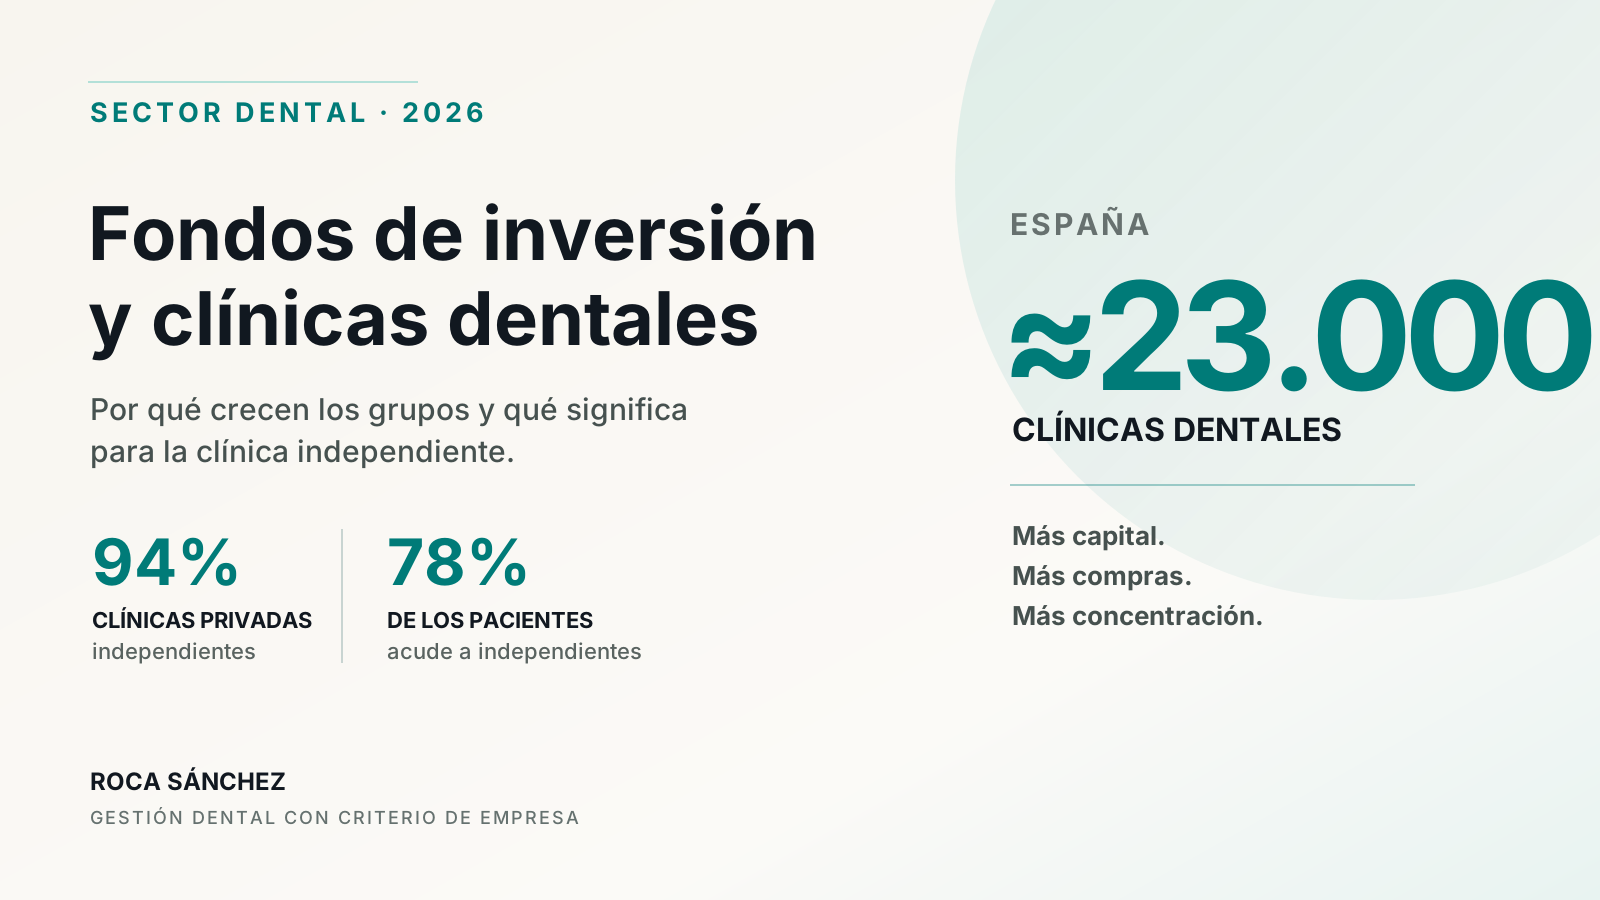
La primera explicación está en la estructura del mercado. España cuenta con alrededor de 23.000 clínicas dentales privadas y, según el Observatorio de Salud Bucodental de Fundación IDIS, aproximadamente el 94% son independientes. Es decir, no estamos ante un mercado dominado por unos pocos operadores, sino ante miles de pequeñas y medianas empresas repartidas por todo el territorio.
Para un inversor, un mercado así ofrece posibilidades de consolidación. Comprar o integrar clínicas permite ganar escala, centralizar determinadas funciones, profesionalizar compras, marketing o tecnología y repartir costes de estructura entre un número mayor de centros.
A eso se suma otra característica importante: la odontología combina una demanda recurrente con tratamientos de valor relevante, fuerte componente tecnológico y una relación continuada con el paciente. Cuando una compañía consigue estandarizar procesos sin deteriorar la experiencia clínica, puede crecer con una lógica empresarial bastante clara.
Por eso la concentración no es un fenómeno exclusivamente español. El mismo razonamiento aparece en otros países europeos y en Estados Unidos: allí donde existen muchos operadores pequeños, aparecen grupos que intentan ganar escala.
- Mercado muy fragmentado y con miles de operadores independientes.
- Capacidad de centralizar compras, tecnología, marketing y procesos.
- Posibilidad de crecer combinando aperturas propias y adquisiciones.
- Demanda sanitaria recurrente y elevada importancia de la experiencia del paciente.
La fragmentación no significa debilidad. Significa que existe mucho espacio para que distintos modelos intenten crecer.
DONTE, Dental Company e Impress: tres formas distintas de crecer
Los movimientos recientes ayudan a entender la dimensión del cambio. DONTE GROUP, respaldado por Ontario Teachers’ Pension Plan como accionista mayoritario, anunció en julio de 2026 el acuerdo para adquirir Institutos Odontológicos. Con la operación, el grupo prevé superar las 480 clínicas propias en España y mantiene como objetivo estratégico superar las 600 en 2030.
Dental Company representa otro caso de consolidación. La compañía cuenta con unas 130 clínicas y, tras la entrada de Metric Capital como accionista mayoritario, ha comunicado un objetivo de alcanzar aproximadamente 200 centros en 2028 mediante crecimiento orgánico y operaciones selectivas.
Impress responde a una lógica distinta. Su expansión se ha apoyado en sucesivas rondas de financiación y en un modelo muy ligado a la ortodoncia invisible y a la tecnología. En 2026 contaba con más de 110 clínicas en diez países y acumulaba alrededor de 250 millones de euros captados en distintas rondas, además de estudiar nuevas vías de financiación para seguir creciendo.
No son tres compañías iguales y tampoco crecen de la misma manera. Precisamente por eso son interesantes: muestran que la profesionalización del sector no tiene una única forma. Puede producirse mediante adquisiciones, apertura de centros, especialización, tecnología o una combinación de todas ellas.
La perspectiva que cambia el relato: el 94% sigue siendo independiente
Cuando solo miramos las operaciones de compra, es fácil pensar que la clínica de propietario está desapareciendo. Sin embargo, la fotografía completa dice otra cosa.
El Observatorio de Salud Bucodental de Fundación IDIS sitúa en el 94% el peso de las clínicas independientes dentro del sector privado. Además, el 78% de los españoles declara acudir normalmente a una clínica independiente, frente a porcentajes claramente menores para aseguradoras y cadenas corporativas.
Por tanto, la clínica independiente continúa siendo el modelo dominante tanto por número de centros como por preferencia del paciente. Lo que está cambiando no es su existencia, sino el nivel de exigencia competitiva que la rodea.
La presencia de grupos con más capital y estructuras más desarrolladas obliga a comparar la gestión, no solo la calidad clínica. Una clínica puede ofrecer una odontología excelente y, aun así, perder capacidad competitiva si su agenda, su atención al paciente, sus datos, su equipo o sus procesos funcionan de manera improvisada.
- 94% de las clínicas privadas son independientes.
- 78% de los pacientes declara acudir a clínicas independientes.
- La confianza y la atención profesional siguen teniendo un peso decisivo en la elección.
Las ventajas de la clínica independiente que una cadena no puede copiar fácilmente
El tamaño aporta recursos, pero también introduce complejidad. Ahí aparece una parte importante de la oportunidad de la clínica independiente.
La primera ventaja es la cercanía con el profesional. En muchas clínicas el propietario sigue atendiendo pacientes, conoce a las familias, participa en el diagnóstico y mantiene una relación directa que se ha construido durante años. Esa confianza no se compra con una campaña de marketing.
La segunda es la velocidad de decisión. Una clínica independiente puede detectar un problema esta mañana y cambiar un protocolo esta tarde. No necesita recorrer varias capas de aprobación para reorganizar una agenda, modificar una primera visita, incorporar una tecnología o corregir una experiencia que está fallando.
La tercera es la capacidad de personalizar. Cuanto más pequeña es la estructura, más sencillo resulta adaptar la experiencia, conocer a cada paciente y mantener una cultura reconocible. La dificultad está en conseguir que esa personalización no dependa exclusivamente de la memoria o del esfuerzo del propietario.
- Cercanía y continuidad con el doctor.
- Relaciones de confianza construidas a largo plazo.
- Rapidez para tomar decisiones y probar cambios.
- Mayor facilidad para personalizar la experiencia del paciente.
- Cultura de equipo más visible cuando está bien definida.
La ventaja de ser pequeño desaparece cuando toda la organización depende de una sola persona. La agilidad tiene que convertirse en sistema.
Cómo competir con un grupo sin intentar convertirse en uno
La respuesta no es copiar a una cadena. Una clínica independiente no necesita una central, decenas de responsables ni una estructura corporativa sobredimensionada. Necesita adoptar las disciplinas de gestión que permiten que una empresa funcione con claridad.
Eso significa conocer los números, controlar el punto de equilibrio, medir ocupación y productividad, ordenar la agenda, definir responsabilidades, trabajar la experiencia del paciente y utilizar los datos para tomar decisiones. También implica desarrollar una propuesta reconocible: por qué debería elegirte un paciente cuando tiene varias clínicas a pocos kilómetros.
Los grandes grupos suelen trabajar con capital, datos, tecnología, marketing, procesos y equipos de gestión. Una clínica independiente puede no disponer de la misma escala, pero sí puede trabajar con el mismo rigor empresarial.
Cuando combina ese rigor con sus ventajas naturales —cercanía, confianza y agilidad— deja de competir únicamente por tamaño o precio. Compite por experiencia, reputación, eficiencia y capacidad de adaptación.
- Controlar rentabilidad y punto de equilibrio antes de crecer.
- Medir agenda, ocupación, tiempos y capacidad productiva.
- Definir protocolos sin eliminar la personalización.
- Delegar para que la clínica no dependa permanentemente del propietario.
- Trabajar una diferenciación que el paciente pueda percibir y explicar.
- Usar tecnología cuando mejora un proceso, no por simple tendencia.
La pregunta útil no es quién comprará a quién
Seguirán produciéndose adquisiciones y es razonable esperar que algunos grupos continúen ganando tamaño. También habrá propietarios para quienes vender su clínica sea una buena decisión empresarial. No hay nada necesariamente negativo en ello.
Pero para quien quiera seguir siendo independiente, el debate importante está en otro lugar. No se trata de resistir a los fondos ni de idealizar el modelo tradicional. Se trata de construir una empresa capaz de competir en un mercado que está madurando.
La clínica independiente seguirá teniendo espacio mientras conserve aquello que la hace diferente y elimine aquello que la hace frágil. Cercanía sin organización puede convertirse en dependencia. Agilidad sin datos puede convertirse en improvisación. Personalización sin procesos puede convertirse en inconsistencia.
La oportunidad está en conservar lo mejor del modelo independiente y añadirle gestión profesional.
Conclusión
No parece razonable pensar que los fondos vayan a adquirir todas las clínicas dentales. El mercado español continúa siendo mayoritariamente independiente y los pacientes siguen mostrando una clara preferencia por este tipo de centros.
Lo que sí está ocurriendo es una profesionalización acelerada del sector. Los grupos están ganando escala y capacidad de inversión, y eso eleva el nivel competitivo para todos.
Por eso la pregunta que debería hacerse un propietario no es si terminará rodeado de cadenas. Es si su clínica está preparada para competir como empresa sin perder las ventajas que precisamente la hacen independiente.