 Gestión dental con criterio de empresa
La clínica factura, la agenda está ocupada y el equipo trabaja. Sin embargo, al cerrar el mes, el beneficio vuelve a ser menor de lo esperado. Nadie identifica un gasto extraordinario y, precisamente por eso, la explicación suele buscarse en el volumen: «necesitamos más pacientes». Pero muchas veces el problema no está en lo que falta por vender, sino en el margen que ya se ha vendido y no se conserva.
La rentabilidad de una clínica dental rara vez desaparece por un único gran error. Se desgasta mediante pequeñas decisiones repetidas: un descuento que nadie registra, una financiación cuyo coste asume la clínica, una factura que no se reclama, un porcentaje profesional calculado sobre una base equivocada o una suscripción que continúa activa porque cada una «solo cuesta un poco».
A estas fugas las llamo ladrones invisibles. No porque no aparezcan en la contabilidad, sino porque suelen estar mezcladas dentro de categorías generales y nadie las relaciona con el tratamiento, el paciente o la decisión que las originó. Este artículo explica cómo encontrarlas, medirlas y recuperar margen sin convertir la gestión en una política indiscriminada de recortes.
Qué significa realmente que una clínica dental sea rentable
Rentabilidad no es tener dinero en la cuenta ni facturar más que el año anterior. Es la capacidad de la clínica para generar un resultado sostenible después de asumir todos los costes necesarios, remunerar correctamente el trabajo clínico y directivo del propietario y mantener recursos para invertir, afrontar imprevistos y cumplir sus obligaciones.
Para medirla bien hay que separar producción, facturación, cobro, beneficio y caja. Un tratamiento puede estar realizado pero no facturado; facturado pero no cobrado; cobrado por adelantado pero todavía pendiente de realizar. Ninguna de esas situaciones describe por sí sola el beneficio.
También conviene normalizar el resultado. Si el propietario trabaja como odontólogo y no se asigna una retribución de mercado, parte del supuesto beneficio es en realidad salario clínico no reconocido. Una clínica que solo gana dinero porque su dueño trabaja gratis no es tan rentable como parece.
- Producción: valor del tratamiento realizado durante el periodo.
- Facturación: importe documentado y exigible al paciente.
- Cobro: dinero que ha entrado realmente.
- Beneficio operativo normalizado: resultado después de todos los costes y de remunerar el trabajo del propietario.
- Caja disponible: dinero restante después de impuestos, deuda y compromisos ya adquiridos.
La cifra importante no es cuánto mueve la clínica, sino cuánto valor conserva después de hacer correctamente su trabajo.
Qué margen debería tener una clínica dental
No existe un porcentaje universal válido para todas las clínicas. El mix de tratamientos, la ciudad, el alquiler, el peso del laboratorio, la deuda, el modelo de contratación y la actividad clínica del propietario hacen que dos negocios sanos presenten márgenes diferentes. Además, comparar cifras sin saber si incluyen la retribución del dueño o determinados costes conduce a conclusiones falsas.
Como orientación de gestión —no como promedio oficial del sector— puede analizarse el beneficio operativo normalizado sobre ingresos cobrados mediante cuatro franjas. Lo importante no es perseguir mecánicamente un porcentaje, sino entender por qué la clínica está en una franja y qué riesgo asume para obtenerlo.
| Margen | Lectura de gestión |
|---|---|
| Menos del 10 % | Resultado frágil: una avería, una baja o un mes débil puede absorberlo. |
| 10–15 % | Margen estrecho: puede ser viable, pero deja poca capacidad para invertir y soportar desviaciones. |
| 15–20 % | Zona saludable como referencia, si todos los costes y la retribución del propietario están incluidos. |
| Más del 20 % | Resultado sólido, que debe comprobarse para descartar salarios omitidos o inversión insuficiente. |
Un margen alto mal calculado ofrece menos seguridad que un margen moderado medido con todos sus costes.
Los 11 ladrones invisibles del margen
Una fuga es invisible cuando la clínica conoce el gasto, pero no su causa económica. La factura aparece; lo que no aparece es qué tratamiento, protocolo o decisión la hizo necesaria. El objetivo no es vigilar cada euro de forma obsesiva, sino asignar cada coste a su origen para poder actuar.
1Precios establecidos sin conocer el coste real
Copiar el precio de otra clínica, añadir un porcentaje al laboratorio o mantener una tarifa durante años no garantiza margen. Cada tratamiento consume tiempo de odontólogo, auxiliar y gabinete; materiales, laboratorio, esterilización, financiación, repeticiones probables y una parte de la estructura.
El precio debe contrastarse con el coste real de cada tratamiento y con su consumo de horas. Un tratamiento de 2.000 euros puede ser menos rentable que otro de 700 si exige demasiadas citas, costes directos elevados o un uso ineficiente del sillón.
- Mide coste directo, tiempo total y coste por hora de sillón.
- Calcula margen en euros, margen porcentual y margen por hora.
- Revisa la tarifa cuando cambien salarios, laboratorio, materiales o duración clínica.
2Porcentajes de autónomos calculados sobre la base equivocada
Un porcentaje profesional elevado no es necesariamente un problema si la producción deja margen suficiente. El riesgo aparece cuando se calcula sobre facturación bruta sin descontar laboratorio, materiales específicos, descuentos, devoluciones o importes todavía no cobrados.
La clínica debe definir por escrito la base: producido, facturado o cobrado; antes o después de costes directos; con qué tratamiento para anulaciones, garantías y financiaciones. Una ambigüedad repetida todos los meses se convierte en una fuga estructural.
3Intereses y comisiones de financiación asumidos por la clínica
Facilitar el pago puede mejorar la aceptación, pero financiar no es gratis. Si el paciente paga el precio completo y la clínica recibe menos por comisiones o intereses, existe un descuento financiero que debe medirse como tal.
Compara el margen del tratamiento antes y después de financiarlo. Si la financiación es una herramienta comercial, su coste debe estar previsto en precios, limitado por tipo de tratamiento y seguido cada mes.
4Descuentos sin gobierno y tratamientos gratuitos a familiares
Un 10 % de descuento no reduce el beneficio un 10 %. Si un tratamiento de 1.000 euros tiene 700 euros de costes, rebajar 100 euros reduce el beneficio de 300 a 200: se ha perdido un tercio del resultado.
Los descuentos a familiares al 100 % merecen la misma claridad. Pueden formar parte de una decisión personal legítima, pero no son gratuitos para la empresa. Consumen sillón, equipo, materiales y laboratorio. Deben registrarse para que el propietario conozca su coste y no confunda generosidad con rentabilidad.
- Define quién puede autorizar descuentos y hasta qué límite.
- Registra motivo, importe y margen posterior.
- Contabiliza las atenciones a familiares como consumo de recursos de la clínica.
5Morosidad y tratamientos realizados que no se cobran
La morosidad no solo afecta a la tesorería. Cuando el tratamiento ya se ha realizado, la clínica ha pagado tiempo, material, laboratorio y personal, pero no ha recuperado el ingreso previsto. El coste permanece aunque el cobro no llegue.
Mide saldos vencidos por antigüedad —30, 60 y 90 días—, asigna un responsable y evita continuar fases costosas sin comprobar el cumplimiento del calendario acordado, siempre respetando las obligaciones clínicas y asistenciales.
6El goteo de servicios SaaS y suscripciones
Programa de gestión, confirmación de citas, telefonía, firma, almacenamiento, diseño, inteligencia artificial, marketing y analítica: cada cuota parece pequeña por separado. El problema aparece cuando existen herramientas solapadas, licencias de personas que ya no trabajan o servicios que nadie utiliza.
Crea un inventario trimestral con coste anual, responsable, usuarios activos y función. Si nadie puede explicar qué decisión o ahorro produce una suscripción, debe revisarse.
7Un gasto de personal desconectado de la capacidad productiva
El personal no es un coste que deba recortarse por reflejo: es quien hace posible la atención, la experiencia y la producción. La fuga aparece cuando horarios, funciones y capacidad no guardan relación con la demanda o cuando profesionales cualificados dedican demasiado tiempo a tareas que podrían organizarse mejor.
Analiza el coste de equipo junto a producción por hora, ocupación de gabinetes, carga por franja y tareas. El objetivo es utilizar mejor la capacidad, no exigir más esfuerzo a una plantilla ya saturada.
8Repeticiones, garantías y retrabajo que nadie imputa
Repetir una impresión, rehacer una prótesis, ocupar una cita adicional o corregir un error administrativo consume margen aunque no genere una nueva factura. Si estos costes quedan diluidos en laboratorio, material y agenda, la clínica no descubre qué procesos necesitan mejorar.
Registra el motivo de la repetición sin utilizarlo para buscar culpables. La información debe servir para mejorar diagnóstico, comunicación con laboratorio, toma de registros, consentimiento, seguimiento y control de calidad.
9Stock, caducidades y compras urgentes
Comprar de más inmoviliza caja y aumenta el riesgo de caducidad; comprar tarde obliga a pagar portes urgentes, aceptar peores condiciones o interrumpir la actividad. Ambas situaciones nacen de no tener niveles mínimos, responsables y consumo por periodo.
Los costes de laboratorio también deben conciliarse con el paciente y el tratamiento correspondiente. Una factura sin asignación puede pagarse dos veces, quedar sin repercutir o impedir conocer el margen real del caso.
10Horas de sillón pagadas pero no rentabilizadas
Un gabinete abierto consume estructura aunque quede vacío. Cancelaciones, ausencias, huecos mal distribuidos y tratamientos con poco margen en las mejores horas reducen la producción útil sin reducir alquiler, nómina ni amortización.
No se trata de llenar cada minuto, sino de proteger las horas disponibles con confirmación, lista de espera, duración realista de citas y una agenda que relacione demanda, complejidad y margen por hora.
11Una gestión fiscal que siempre llega tarde
Hacienda es un socio más de la clínica: participa en el resultado con reglas, porcentajes y fechas conocidas. Hacienda no es el ladrón invisible. El ladrón es una fiscalidad gestionada tarde, sin previsión y confundiendo el saldo bancario con dinero disponible.
Una gestión fiscal inteligente es legal, anticipada y coordinada con un asesor. Incluye provisionar impuestos, conocer el calendario de pagos, documentar correctamente los gastos deducibles, planificar amortizaciones e inversiones reales y revisar si la estructura jurídica y la remuneración del propietario siguen siendo adecuadas.
En odontología existe además una particularidad importante: muchas prestaciones sanitarias están exentas de IVA, lo que puede limitar la deducción del IVA soportado. Por eso una compra aparentemente económica puede tener un coste real superior al esperado.
Comprar algo innecesario para pagar menos impuestos no mejora la rentabilidad: simplemente cambia un impuesto por un gasto mayor. La decisión correcta no es gastar para deducir, sino invertir cuando la inversión mejora capacidad, calidad, riesgo o resultado.
- Separa beneficio contable, base fiscal y caja disponible.
- Provisiona impuestos mensualmente aunque su pago sea trimestral o anual.
- Anticipa el efecto fiscal antes de cerrar el ejercicio, no después.
- Contrasta cada decisión con un asesor fiscal que conozca la actividad y la estructura concreta.
La buena gestión fiscal no consiste en pagar a ciegas ni en dejar de pagar: consiste en prever, decidir y cumplir sin poner en riesgo la caja.
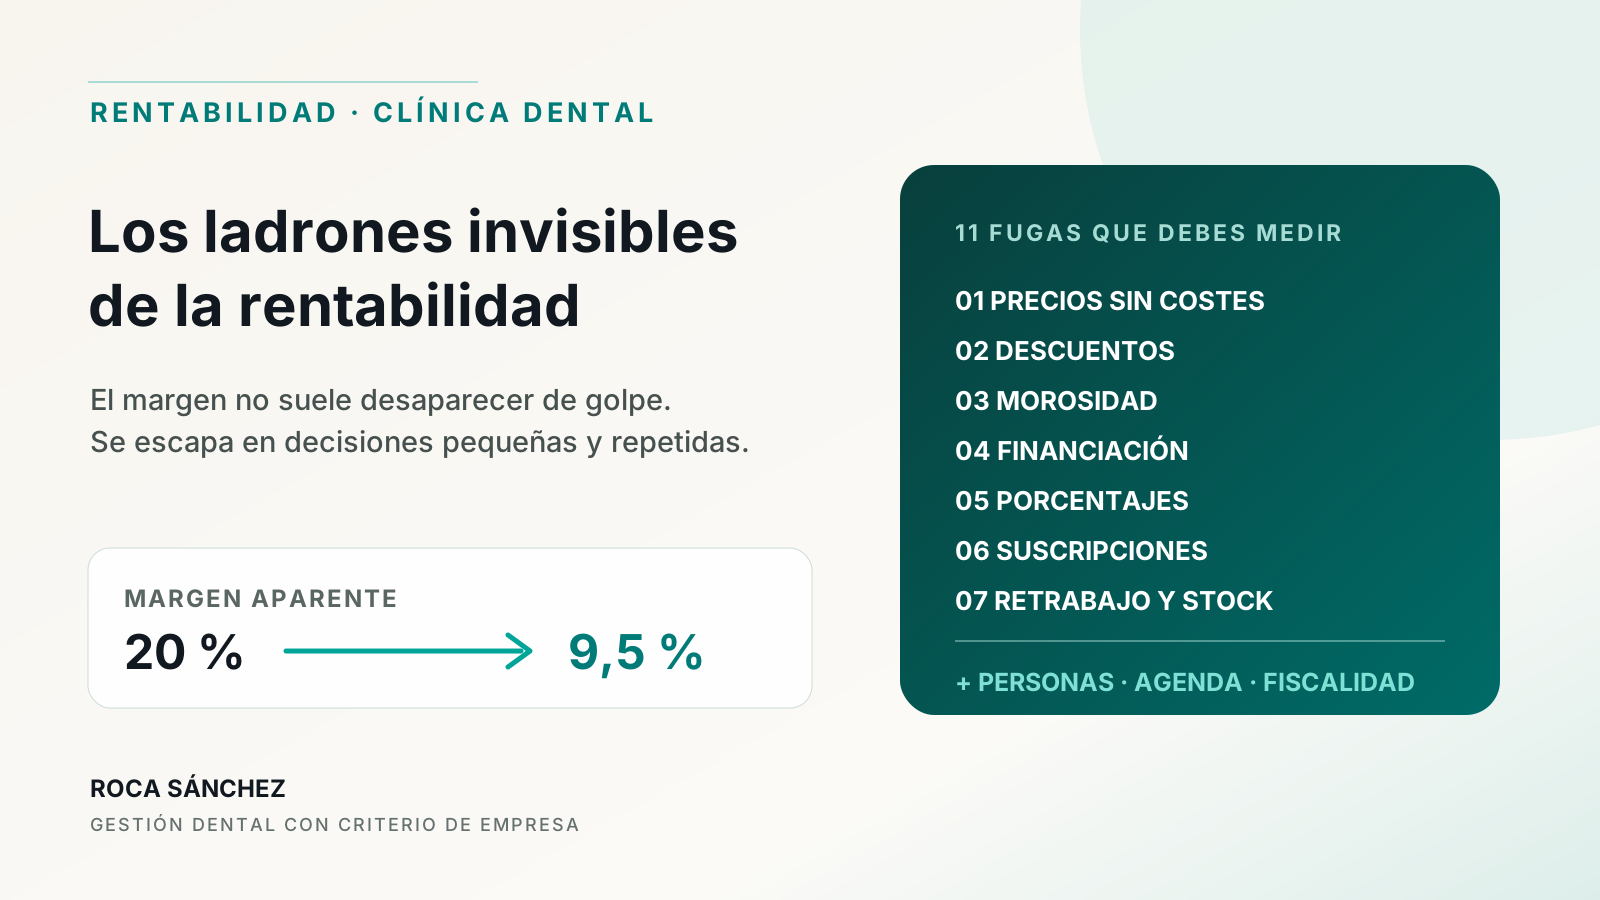
Caso práctico: del 20 % aparente al 9,5 % real
Imaginemos una clínica que cobra 80.000 euros al mes y presenta un resultado operativo aparente de 16.000 euros: un margen del 20 %. La dirección piensa que el negocio funciona bien. Sin embargo, al asignar costes a su causa aparecen 8.400 euros mensuales que estaban dispersos o mal interpretados.
La clínica no ha dejado de facturar 80.000 euros. El equipo tampoco ha trabajado menos. Lo que cambia es la calidad económica de esa facturación. Una parte de las fugas ya estaba registrada contablemente, pero la dirección no la veía agrupada ni vinculada a decisiones concretas; otra parte exigía normalizar descuentos, morosidad y capacidad utilizada.
La provisión fiscal debe analizarse aparte. No reduce el margen operativo de la misma forma que una repetición o una comisión, pero sí reduce la caja libre. Si la clínica no separa el importe previsto para impuestos, puede gastar un dinero que nunca estuvo realmente disponible.
| Fuga detectada | Impacto mensual |
|---|---|
| Precios por debajo del coste objetivo | −1.600 € |
| Financiación asumida | −1.000 € |
| Descuentos y tratamientos gratuitos no medidos | −1.200 € |
| Morosidad y saldos no recuperados | −900 € |
| Porcentajes profesionales mal configurados | −1.200 € |
| SaaS sin uso o duplicado | −300 € |
| Repeticiones y garantías | −800 € |
| Stock y compras urgentes | −400 € |
| Capacidad pagada e improductiva | −1.000 € |
| Total de fugas | −8.400 € |
| Beneficio operativo normalizado | 7.600 € · 9,5 % |
La visibilidad no crea el problema. Lo convierte en una decisión que por fin puede gestionarse.
El cuadro de mando de las fugas
La revisión debe terminar con decisiones. Si el indicador se desvía, define una acción, una persona responsable y una fecha. Medir sin actuar solo cambia la forma de contemplar el problema.
| Indicador | Qué revela |
|---|---|
| Margen por tratamiento y por hora | Si precio, tiempo y costes directos son compatibles. |
| Descuentos sobre facturación | Cuánto ingreso y margen se concede, y por qué. |
| Coste de financiación | Cuánto paga la clínica para facilitar el cobro. |
| Saldo vencido a 30, 60 y 90 días | Riesgo de morosidad y efectividad del seguimiento. |
| Coste profesional sobre cobros netos | Si porcentajes y base económica están alineados. |
| SaaS por usuario activo | Herramientas duplicadas o infrautilizadas. |
| Coste de repeticiones | Retrabajo clínico, administrativo y de laboratorio. |
| Caducidad y compra urgente | Calidad de la planificación de existencias. |
| Producción y margen por hora disponible | Uso económico de la capacidad instalada. |
| Provisión fiscal acumulada | Dinero reservado frente a obligaciones previstas. |
| Caja realmente disponible | Liquidez después de impuestos y compromisos. |
Recuperar margen no significa recortar calidad
El propósito no es comprar peor material, reducir el tiempo clínico necesario o convertir cada atención al paciente en una discusión económica. Una clínica rentable puede cuidar mejor al equipo, mantener tecnología, afrontar garantías y tomar decisiones clínicas sin la presión permanente de la caja.
La prioridad debe ser eliminar gasto sin valor, corregir precios incoherentes, recuperar cobros, reducir retrabajo y utilizar mejor la capacidad. Si después la estructura sigue siendo incompatible con el margen necesario, habrá que rediseñarla con datos y no mediante recortes lineales.
Tampoco todas las fugas deben corregirse a la vez. Empieza por dos que tengan impacto económico alto y una causa controlable. Recuperar 2.000 euros de margen recurrente vale más que conseguir un ahorro aislado que deteriora la experiencia o sobrecarga al equipo.
Resumen operativo
Plan de 30 días para encontrar y cerrar las fugas
Convierte el análisis en un ciclo corto. El objetivo no es alcanzar una contabilidad perfecta, sino tomar las primeras decisiones con una cifra fiable.
Ver las 7 acciones
- Reconstruye un mes completo.Relaciona producción, facturación, cobro, costes directos, estructura y retribución del propietario.
- Calcula cinco tratamientos relevantes.Incluye tiempo total, hora de sillón, profesional, material, laboratorio, financiación y repeticiones.
- Audita descuentos, familiares y financiaciones.Cuantifica el importe concedido y el margen que queda después de cada decisión.
- Ordena la deuda de pacientes.Clasifica saldos por antigüedad, asigna seguimiento y revisa el protocolo de cobro.
- Revisa contratos y suscripciones.Comprueba bases de porcentajes profesionales, renovaciones, usuarios activos y servicios duplicados.
- Haz una previsión fiscal y de caja.Reserva obligaciones estimadas y valida con tu asesor el calendario, la documentación y las decisiones del ejercicio.
- Elige dos fugas y fija un objetivo.Asigna responsable, acción, fecha y ahorro o margen que debe recuperarse en el siguiente cierre.
Conclusión
La rentabilidad de una clínica dental no suele desaparecer en una gran decisión que todo el mundo recuerda. Se escapa en pequeñas concesiones económicas que se repiten sin propietario, sin indicador y sin revisión.
La solución no es vivir recortando. Es conocer el coste de lo que se hace, proteger el margen de cada tratamiento, cobrar lo acordado, utilizar bien la capacidad y anticipar las obligaciones fiscales y financieras. Cuando cada fuga tiene una cifra, deja de ser invisible.
Antes de pedir más pacientes, pregunta cuánto margen está perdiendo la clínica con los pacientes que ya tiene. La respuesta puede ser la mejora de rentabilidad más rápida y menos arriesgada disponible.
Preguntas frecuentes
Rentabilidad, costes y fiscalidad en una clínica dental
¿Cuál es un buen margen de beneficio para una clínica dental?
No existe un porcentaje universal. Como referencia de gestión, un margen operativo normalizado del 15–20 % puede considerarse saludable si incluye todos los costes y una remuneración adecuada del propietario. Debe compararse con la evolución y el modelo de la propia clínica.
¿Qué gastos reducen más la rentabilidad de una clínica dental?
Además de personal, laboratorio y materiales, suelen erosionar el margen los precios mal calculados, descuentos, financiación asumida, morosidad, repeticiones, capacidad ociosa, compras urgentes y suscripciones sin uso.
¿Cómo se calcula el margen de un tratamiento dental?
Resta al ingreso neto los costes directos, el tiempo clínico valorado mediante el coste por hora de sillón, los porcentajes profesionales, la financiación y una estimación de repeticiones. Analiza el resultado tanto en euros como por hora utilizada.
¿Los descuentos reducen el beneficio en el mismo porcentaje?
No. Los costes permanecen, por lo que el descuento se descuenta casi íntegramente del beneficio. En un tratamiento de 1.000 euros con 300 euros de beneficio, rebajar 100 euros reduce el resultado un 33 %, no un 10 %.
¿Qué significa que Hacienda es un socio más?
Significa que los impuestos forman parte previsible del resultado y de la caja. Una gestión fiscal inteligente provisiona obligaciones, anticipa fechas y toma decisiones legales con asesoramiento, sin confundir el saldo bancario con dinero libre ni gastar solo para deducir.
¿Cómo mejorar la rentabilidad sin captar más pacientes?
Empieza por corregir dos fugas medibles: revisar precios y costes, recuperar cobros, limitar descuentos, reducir repeticiones o aprovechar mejor las horas disponibles. El margen recuperado en la actividad existente suele ser más inmediato que añadir volumen a un sistema ineficiente.