 Gestión dental con criterio de empresa
Hay clínicas dentales con la agenda llena, equipos que no paran y propietarios que trabajan diez horas al día. Desde fuera parecen negocios prósperos. Sin embargo, cuando termina el mes, el beneficio es mucho menor de lo que debería. No falta actividad; falta convertir esa actividad en rentabilidad.
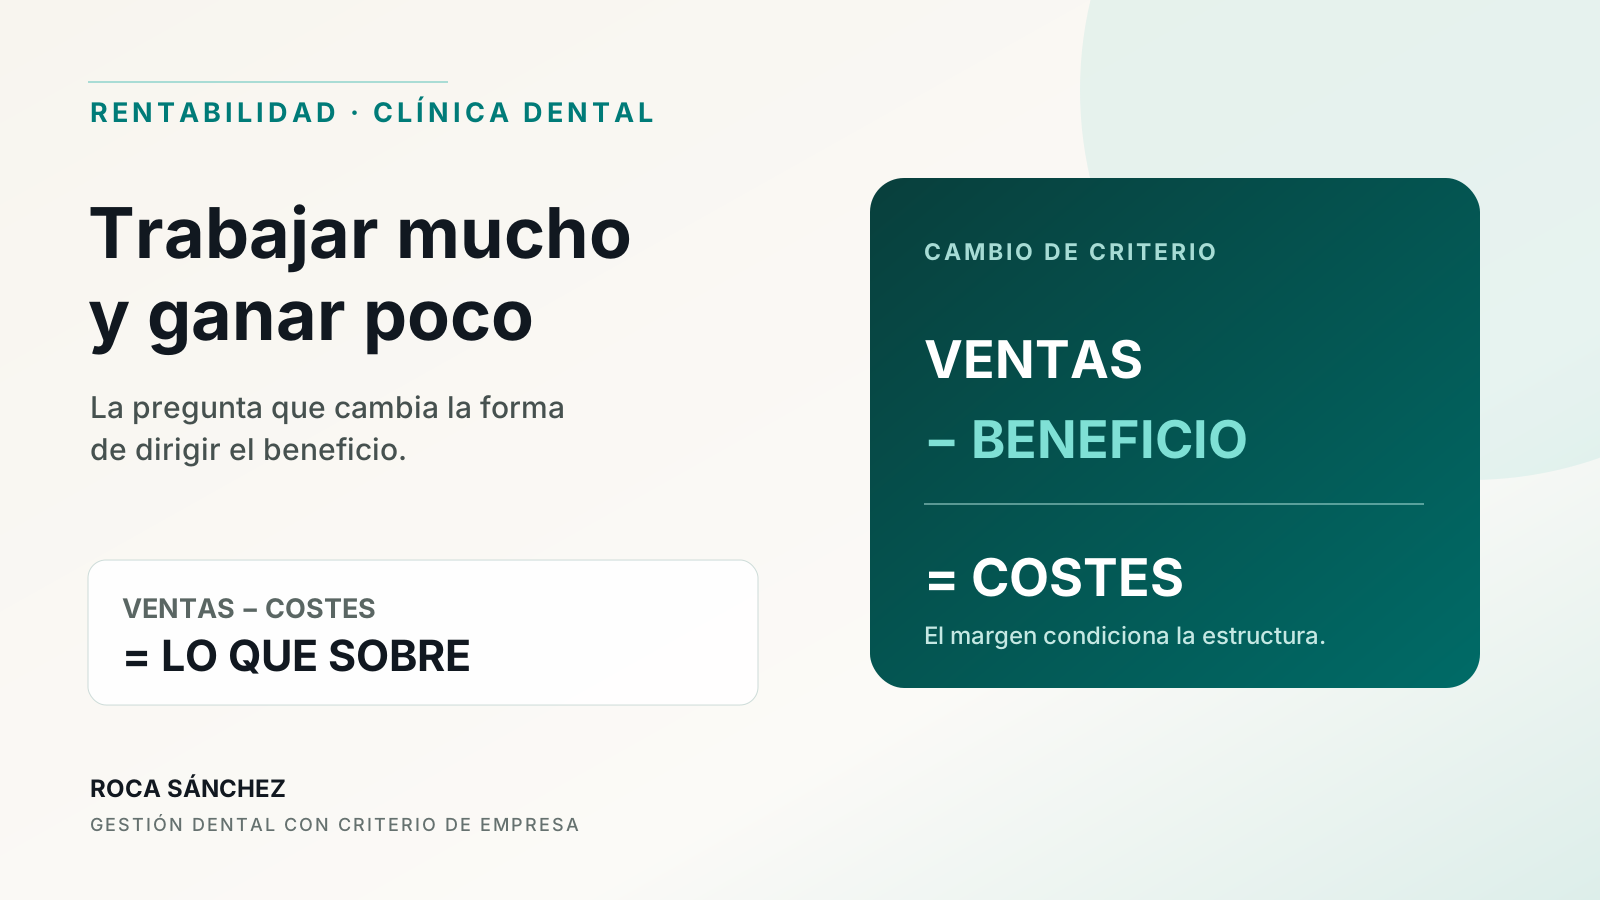
Esta semana, leyendo Profit First, de Mike Michalowicz, encontré una idea deliberadamente sencilla que explica muy bien el problema. La fórmula habitual dice: ventas menos gastos igual a beneficio. Primero ingresamos, después pagamos laboratorio, personal, compras, alquiler, tecnología y el resto de costes. Lo que queda al final —si queda algo— es el beneficio.
El autor propone cambiar el orden: ventas menos beneficio igual a gastos. Matemáticamente el resultado puede parecer equivalente. En la forma de dirigir, no lo es. El beneficio deja de ser un accidente y se convierte en una condición que obliga a decidir cuánto puede gastar realmente la clínica.
Facturar más no siempre significa ganar más
La facturación mide actividad económica, pero no explica por sí sola la calidad del negocio. Una clínica puede aumentar sus ventas y, al mismo tiempo, reducir su margen si para conseguirlo necesita más horas, más personal, más financiación, más descuentos o tratamientos con un coste directo elevado.
Por eso la pregunta «¿cuánto hemos facturado?» es insuficiente. Hay que completarla con otras: ¿cuánto ha costado producirlo?, ¿qué margen ha dejado cada línea de tratamiento?, ¿qué parte del crecimiento se ha transformado en caja?, ¿se ha retribuido correctamente el trabajo clínico del propietario?
Cuando estas preguntas no aparecen, la clínica corre el riesgo de confundir movimiento con avance. Hay pacientes, llamadas, presupuestos, compras y tratamientos, pero toda la estructura crece alrededor de las ventas sin proteger el resultado final.
Una clínica no es más rentable porque trabaje más, sino porque convierte mejor su trabajo en resultado.
La fórmula tradicional convierte el beneficio en lo que sobra
La lógica ventas menos gastos igual a beneficio tiene un problema de comportamiento: permite que el gasto se adapte al dinero disponible. Si entra más, es fácil incorporar otra herramienta, ampliar una campaña, mantener horas poco productivas o aceptar que determinados costes suban sin una revisión equivalente.
Al final del periodo se calcula el beneficio como una consecuencia. Si es bajo, se atribuye a un mes complicado o se intenta compensar con más ventas. Así comienza un círculo frecuente: la clínica factura más para sostener una estructura que también cuesta cada vez más.
El cambio que plantea Profit First no sustituye la contabilidad ni evita pagar obligaciones. Su utilidad está en la pregunta directiva: si el negocio debe producir un beneficio concreto, ¿con qué estructura de costes puede operar? Esa pregunta obliga a priorizar antes de gastar.
- Ventas − costes = beneficio: el margen se conoce al final.
- Ventas − beneficio = costes: el margen deseado limita la estructura.
- La diferencia no es aritmética; cambia el criterio con el que se toman decisiones.
Por qué una clínica dental puede trabajar mucho y ganar poco
En odontología el problema rara vez depende de un único gasto. Suele aparecer por la combinación de pequeñas fugas que la actividad diaria oculta. Una agenda ocupada puede contener demasiados huecos improductivos entre citas, retrasos, primeras visitas mal organizadas o tratamientos de bajo margen en las horas de mayor demanda.
También puede existir una facturación elevada con poca conversión en caja: presupuestos que no se aceptan, cobros aplazados sin planificación, anticipos que se confunden con ingresos disponibles o trabajos de laboratorio que deben pagarse antes de haber cobrado completamente el tratamiento.
El propietario añade otra distorsión cuando mezcla su salario clínico con el beneficio empresarial. Lo que cobra por tratar pacientes remunera su trabajo como odontólogo; el beneficio remunera el riesgo, el capital y la organización del negocio. Si ambos conceptos se mezclan, la clínica puede parecer rentable porque el propietario trabaja muchas horas por debajo de su retribución real.
- Descuentos que aumentan ventas, pero destruyen margen.
- Costes de laboratorio y materiales que no se revisan por tratamiento.
- Agenda llena con baja producción por hora de sillón.
- Estructura de personal o instalaciones superior a la actividad rentable.
- Baja aceptación de presupuestos y oportunidades que no se siguen.
- Confusión entre tesorería disponible, salario del propietario y beneficio.
El beneficio debe convertirse en una decisión previa
Poner el beneficio primero no consiste en retirar dinero de forma automática y dejar a la clínica sin liquidez. Consiste en fijar un resultado objetivo realista, reservarlo en la planificación y comprobar si los costes actuales son compatibles con él.
El punto de partida debe ser el beneficio real de los últimos doce meses, calculado con información completa y con la retribución clínica del propietario correctamente separada. Después puede definirse un objetivo progresivo. Si hoy el margen es muy bajo, no tiene sentido imponer un salto imposible; sí tiene sentido establecer una mejora concreta y revisar cada mes la distancia.
A partir de ahí, cada decisión cambia. Una contratación ya no se justifica solo porque el equipo esté ocupado; debe demostrar qué capacidad libera o qué resultado genera. Una campaña no se mide solo por los contactos obtenidos; se sigue hasta tratamientos aceptados, cobrados y rentables. Una compra no se aprueba solo porque haya saldo en la cuenta.
El beneficio no debería ser la sorpresa de final de año. Debe ser una condición de la planificación mensual.
Cinco cifras que debes revisar antes de pedir más ventas
Antes de aumentar la captación conviene saber si la clínica transforma correctamente la demanda que ya tiene. No hace falta construir un cuadro de mando interminable. Cinco cifras bien leídas suelen revelar dónde se está perdiendo el beneficio.
1Beneficio real y margen sobre ventas
Calcula qué queda después de todos los costes necesarios y separa el salario correspondiente al trabajo clínico del propietario. Expresa después el beneficio como porcentaje de la facturación para poder comparar meses y años de diferente tamaño.
2Punto de equilibrio
Conocer cuánto necesita ingresar la clínica para cubrir su estructura permite identificar en qué momento comienza realmente a producir beneficio. Sin ese dato, una subida de ventas puede parecer positiva aunque apenas esté cubriendo nuevos costes.
3Coste por hora de sillón
Cada hora clínica consume personal, instalaciones, suministros y capacidad. Comparar ese coste con la producción por hora ayuda a ordenar la agenda, revisar tiempos y decidir qué tratamientos pueden asumir determinados huecos.
4Margen por familia de tratamiento
No todos los euros facturados dejan el mismo resultado. Laboratorio, materiales, tiempo clínico y comisiones pueden cambiar mucho entre tratamientos. La clínica debe saber qué líneas aportan margen y cuáles necesitan revisar precio o proceso.
5Aceptación y cobro de presupuestos
Un presupuesto entregado no es una venta y una venta no cobrada todavía no es caja disponible. Seguir la aceptación, el calendario de cobro y el coste comprometido evita dirigir la clínica con ingresos que aún no se han materializado.
Cómo aplicar el cambio sin poner en riesgo la clínica
La idea del beneficio primero es potente, pero debe adaptarse a la realidad financiera y sanitaria de cada clínica. Hay impuestos, nóminas, proveedores, anticipos de pacientes y obligaciones asistenciales que no pueden improvisarse. La herramienta útil no es copiar porcentajes ajenos, sino crear una disciplina propia.
Empieza con una revisión mensual y una previsión de tesorería. Define qué parte del ingreso corresponde a impuestos, costes directos ya comprometidos, estructura, retribución del propietario y beneficio objetivo. Mantén separadas esas categorías, aunque al principio solo sea dentro del control financiero y no mediante varias cuentas bancarias.
Después trabaja sobre la diferencia. Si los costes exceden el límite compatible con el objetivo, no recortes de forma lineal. Localiza qué procesos no generan valor, qué horarios están infrautilizados, qué compras no tienen responsable, qué descuentos carecen de criterio y qué capacidad está pagando la clínica sin convertirla en producción.
- Utiliza datos de doce meses para evitar conclusiones por estacionalidad.
- Protege primero impuestos, nóminas, proveedores y compromisos con pacientes.
- Separa salario clínico, retribución directiva y beneficio del propietario.
- Fija un objetivo gradual y revísalo mensualmente.
- Reduce ineficiencias antes de recortar aquello que sostiene la experiencia clínica.
- Acompaña cualquier crecimiento de ventas con una previsión de margen y caja.
La pregunta que cambia la gestión
En el reel no quería presentar una fórmula mágica. Lo más importante es el cambio de pensamiento que provoca. Si te preguntas cuánto quedará después de pagar todo, probablemente gestionarás el beneficio como un residuo. Si te preguntas qué debes cambiar para alcanzar un beneficio definido, empezarás a revisar la estructura, la agenda y cada decisión con otro criterio.
Ese cambio no busca ganar más a costa del paciente ni reducir la calidad. Una clínica rentable puede invertir, cuidar a su equipo, actualizar tecnología, soportar meses difíciles y prestar una atención más estable. El beneficio no es lo contrario de una buena odontología; es una de las condiciones para sostenerla.
Pregúntate hoy qué debes cambiar en tu gestión y qué necesitas construir en tu clínica para alcanzar el beneficio que esperas. Cuando cambia la pregunta, cambia la toma de decisiones. Y cuando cambian las decisiones, cambia el resultado.
Resumen operativo
Un plan de 30 días para dejar de trabajar a ciegas
No necesitas transformar toda la clínica de golpe. Utiliza estas seis acciones para convertir el beneficio en una variable de gestión.
Ver las 6 acciones
- Reconstruye los últimos doce meses.Reúne ventas cobradas, costes directos, estructura, deuda, impuestos y retribución real del propietario.
- Calcula el beneficio normalizado.Separa lo que corresponde al trabajo clínico del propietario de lo que realmente produce el negocio.
- Define un margen objetivo progresivo.Fija una mejora alcanzable y tradúcela a una cantidad mensual que deba quedar protegida.
- Establece el techo de costes.Determina cuánto puede consumir la estructura sin comprometer impuestos, obligaciones y beneficio objetivo.
- Elige dos fugas prioritarias.Trabaja sobre los problemas con mayor impacto: agenda, laboratorio, descuentos, compras, aceptación o cobro.
- Cierra el mes con decisiones.Compara objetivo y resultado, identifica la causa de la desviación y asigna una acción, un responsable y una fecha.
Conclusión
Una clínica dental no debería necesitar más actividad para ocultar un margen insuficiente. Antes de buscar más pacientes, conviene comprobar si la agenda, los precios, los tratamientos, la estructura y los cobros están convirtiendo el trabajo actual en un resultado sostenible.
La aportación más útil de Profit First no es una fórmula nueva, sino una pregunta diferente: ¿qué debe cambiar la clínica para producir el beneficio que necesita? Cuando el objetivo se define antes, los costes dejan de crecer por inercia y las decisiones adquieren dirección.
Trabajar mucho puede ser inevitable en determinadas etapas. Trabajar mucho y ganar poco no debería convertirse en el modelo permanente de la clínica.
Preguntas frecuentes
Rentabilidad y beneficio en una clínica dental
¿Por qué una clínica dental puede facturar mucho y ganar poco?
Porque la facturación puede crecer al mismo tiempo que aumentan los costes, los descuentos, las horas improductivas o la financiación. También ocurre cuando se confunde el salario clínico del propietario con el beneficio empresarial.
¿Qué diferencia hay entre facturación, tesorería y beneficio?
La facturación registra ventas; la tesorería muestra el dinero disponible en un momento concreto; y el beneficio es el resultado después de imputar correctamente los costes. Una clínica puede tener saldo en cuenta sin ser rentable, especialmente si existen impuestos, anticipos o pagos pendientes.
¿En qué consiste la fórmula de Profit First?
Propone pasar de ventas menos gastos igual a beneficio a ventas menos beneficio igual a gastos. La aritmética es equivalente, pero el segundo orden obliga a proteger un resultado y adaptar el gasto a lo disponible.
¿Debo retirar el beneficio antes de pagar los gastos de la clínica?
No de forma literal ni sin previsión. Primero deben protegerse impuestos, nóminas, proveedores, compromisos con pacientes y liquidez. La idea debe aplicarse mediante planificación financiera y un objetivo compatible con la situación real de la clínica.
¿Qué indicador debería calcular primero?
Empieza por el beneficio real de los últimos doce meses y su porcentaje sobre ventas, separando la retribución clínica del propietario. Después completa la lectura con punto de equilibrio, coste por hora de sillón, margen por tratamiento y tesorería.